

Lãi suất tăng, căn hộ khó bán: Chủ căn hộ Vinhomes Grand Park nên làm gì để bảo vệ tài sản và dòng tiền?
Khi thị trường thuận lợi, sở hữu một căn hộ thường được nhìn dưới góc độ khá đơn giản: giá trị tài sản tăng, có thể cho thuê tạo dòng tiền và khi cần có thể bán lại. Nhưng khi lãi suất vay mua nhà tăng, sức mua suy giảm và số lượng căn hộ cần bán cùng lúc nhiều hơn, bài toán thay đổi hoàn toàn. Điều chủ căn hộ cần quan tâm lúc này không chỉ là “căn hộ của tôi bán được bao nhiêu?”, mà còn là “tôi có thể giữ căn hộ này trong bao lâu, với chi phí bao nhiêu và khi nào nên chủ động bán?”
Đây là một bài toán Homeowner Protection – Bảo vệ người sở hữu căn hộ, bao gồm bảo vệ tài sản, khoản vay, dòng tiền, thu nhập và khả năng thanh khoản. Bảo hiểm có thể là một lớp bảo vệ, nhưng không phải giải pháp duy nhất.
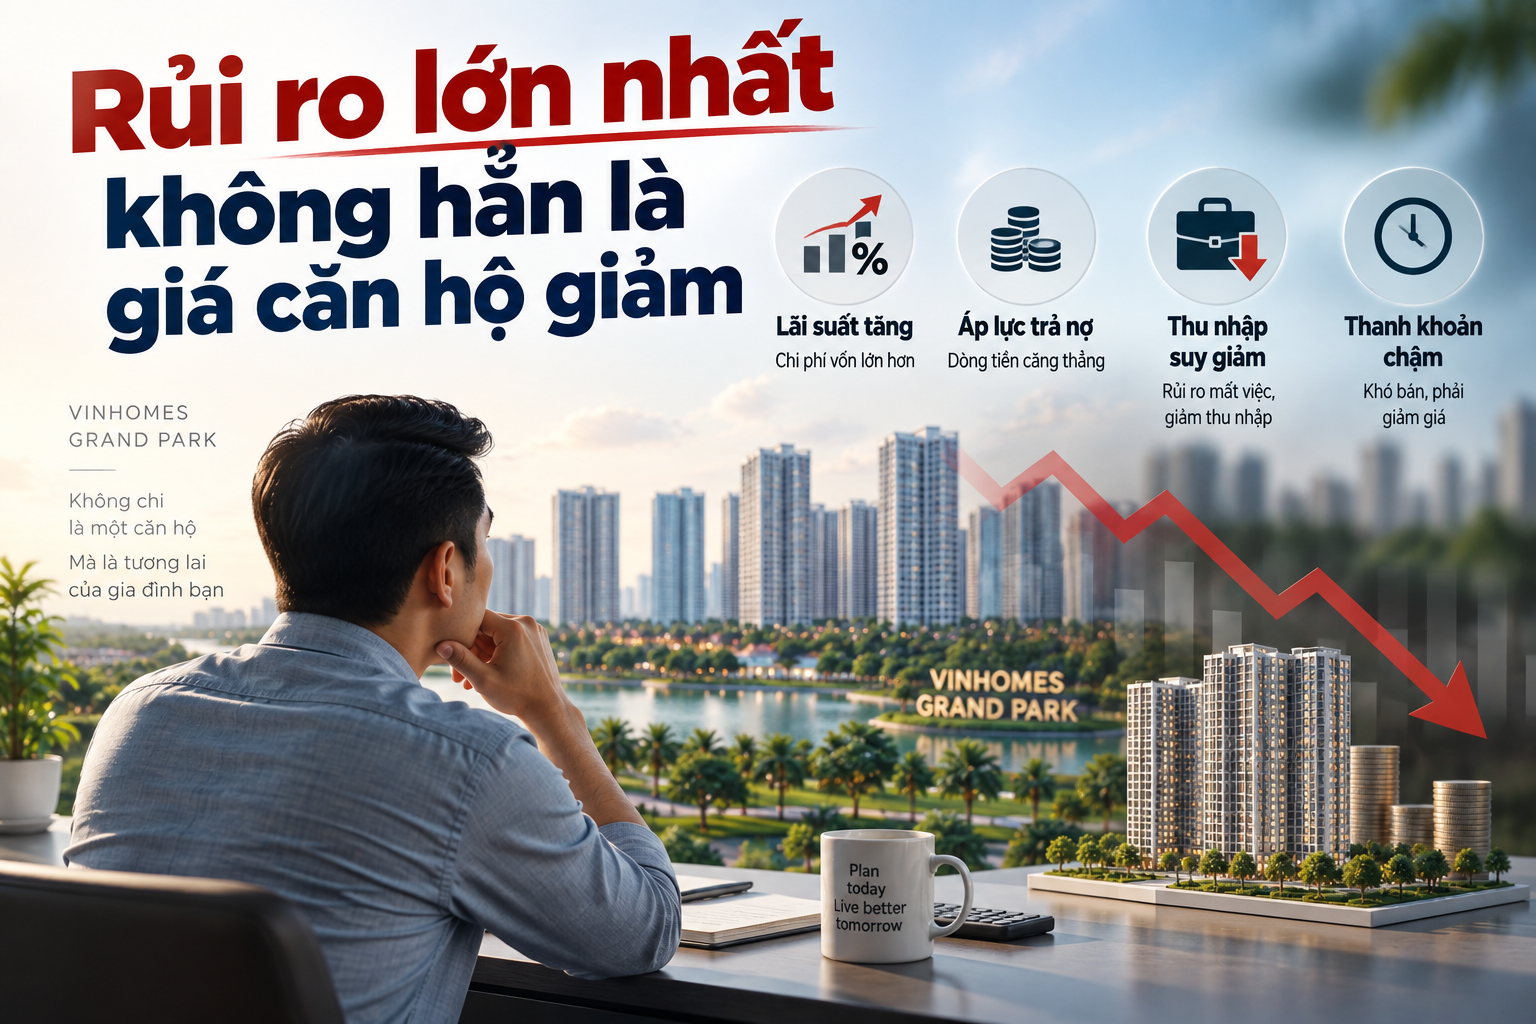
✨ 1. Rủi ro lớn nhất không hẳn là giá căn hộ giảm
Trong giai đoạn lãi suất tăng, người vay mua nhà chịu tác động trực tiếp từ chi phí vốn. Một khoản vay tưởng như phù hợp với thu nhập khi lãi suất thấp có thể trở nên áp lực khi hết thời gian ưu đãi hoặc lãi suất thả nổi tăng.
Ví dụ một gia đình sở hữu căn hộ tại Vinhomes Grand Park còn dư nợ 1,5 tỷ đồng. Nếu lãi suất tăng thêm 2 điểm phần trăm, riêng phần chi phí lãi tăng thêm về mặt đơn giản đã tương đương khoảng 30 triệu đồng/năm, trước khi xét dư nợ giảm dần và cách tính cụ thể của ngân hàng.
Nếu căn hộ đang cho thuê 7 triệu đồng/tháng nhưng nghĩa vụ trả ngân hàng lên tới 16–20 triệu đồng/tháng, chủ nhà vẫn phải bù một khoản đáng kể từ thu nhập.
Vấn đề bắt đầu nguy hiểm khi ba yếu tố xảy ra đồng thời: Lãi suất tăng + thu nhập suy giảm + thanh khoản căn hộ giảm.
Khi đó chủ nhà dễ rơi vào vòng xoáy: Áp lực dòng tiền → muốn bán nhanh → giảm giá → chưa bán được → tiếp tục trả lãi → tiếp tục giảm giá.
Vì vậy, giải pháp tốt nhất không phải lúc nào cũng là bán ngay. Việc đầu tiên là xác định sức chịu đựng tài chính của chính chủ sở hữu.
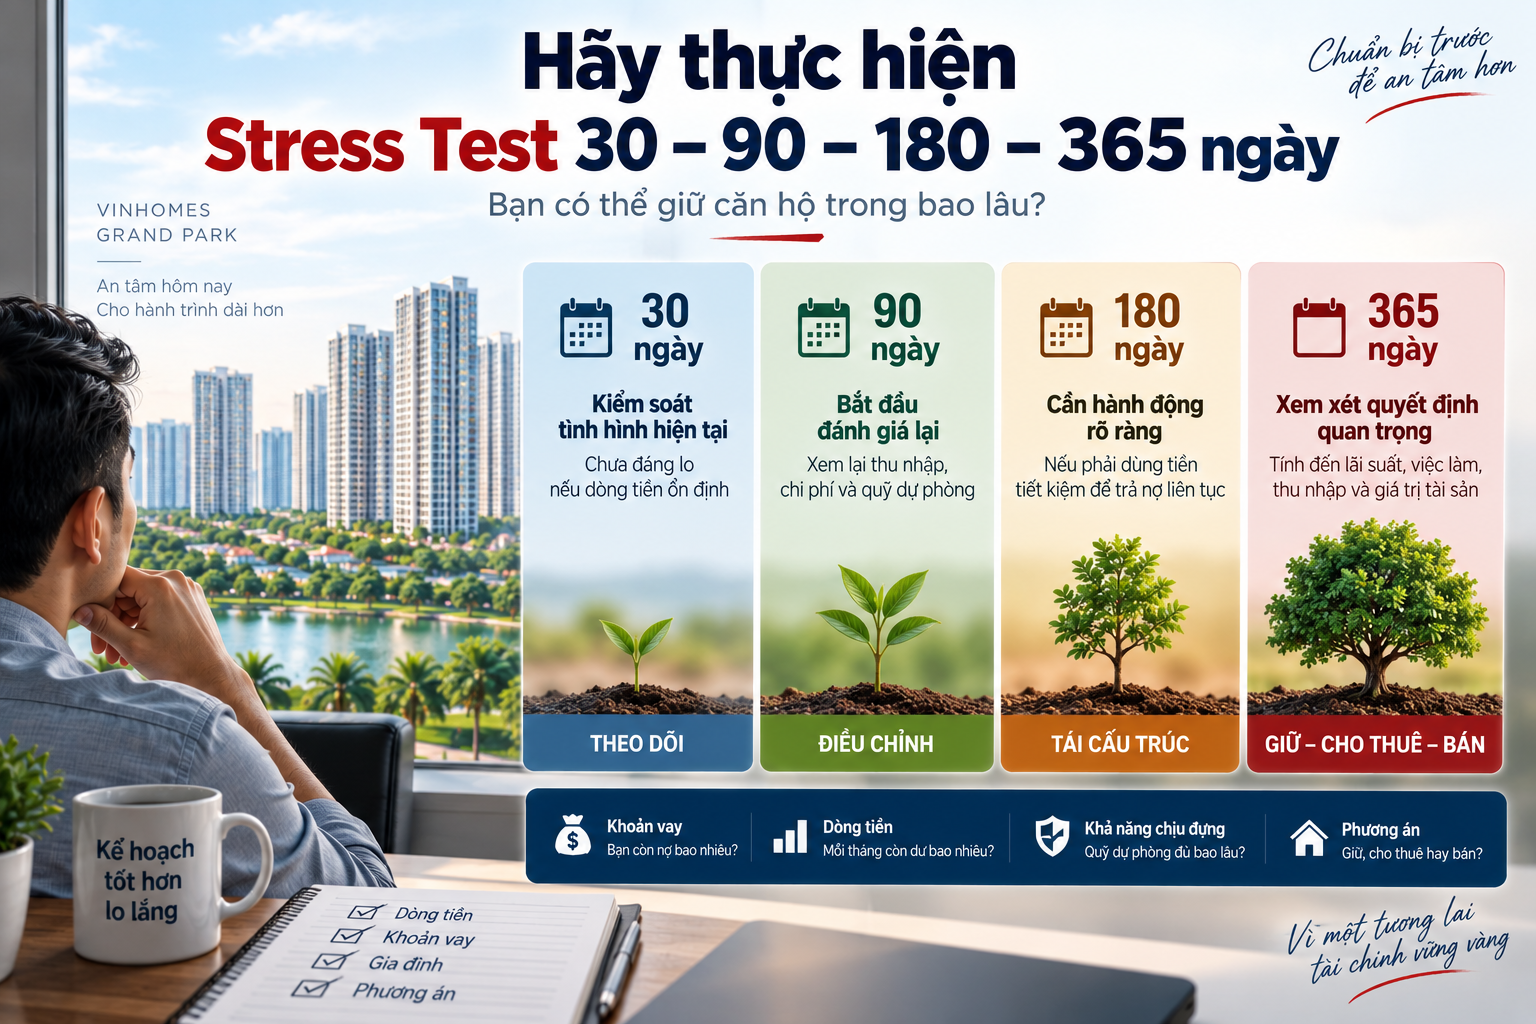
✨ 2. Hãy thực hiện Stress Test 30 – 90 – 180 – 365 ngày
Thay vì dự đoán giá căn hộ tháng tới, chủ nhà nên trả lời một câu hỏi thực tế hơn: Nếu hôm nay chưa bán được căn hộ, gia đình có thể duy trì nó trong bao lâu?
Hãy tính bốn mốc:
- 30 ngày: gần như chưa đáng lo nếu dòng tiền bình thường.
- 90 ngày: bắt đầu phải xem lại tiền mặt, thu nhập và nghĩa vụ trả nợ.
- 180 ngày: nếu phải sử dụng tiền tiết kiệm để trả ngân hàng liên tục, đây đã là vùng cần hành động.
- 365 ngày: phải tính đến kịch bản lãi suất, việc làm, thu nhập, chi phí cơ hội và giá trị tài sản.
Một chỉ số rất đơn giản có thể sử dụng là: Chi phí giữ căn hộ mỗi tháng = Tiền trả ngân hàng + phí/chi phí sở hữu – tiền cho thuê thực nhận.
Ví dụ: Tiền ngân hàng: 18 triệu; Phí và chi phí bình quân: 1 triệu; Tiền thuê: 7 triệu → Chủ nhà đang phải bổ sung khoảng 12 triệu đồng/tháng. Nếu quỹ tiền mặt có thể dành cho căn hộ là 120 triệu: → sức chịu đựng lý thuyết khoảng 10 tháng. Con số này hữu ích hơn rất nhiều so với việc chỉ hỏi môi giới: “Bao giờ giá tăng lại?”
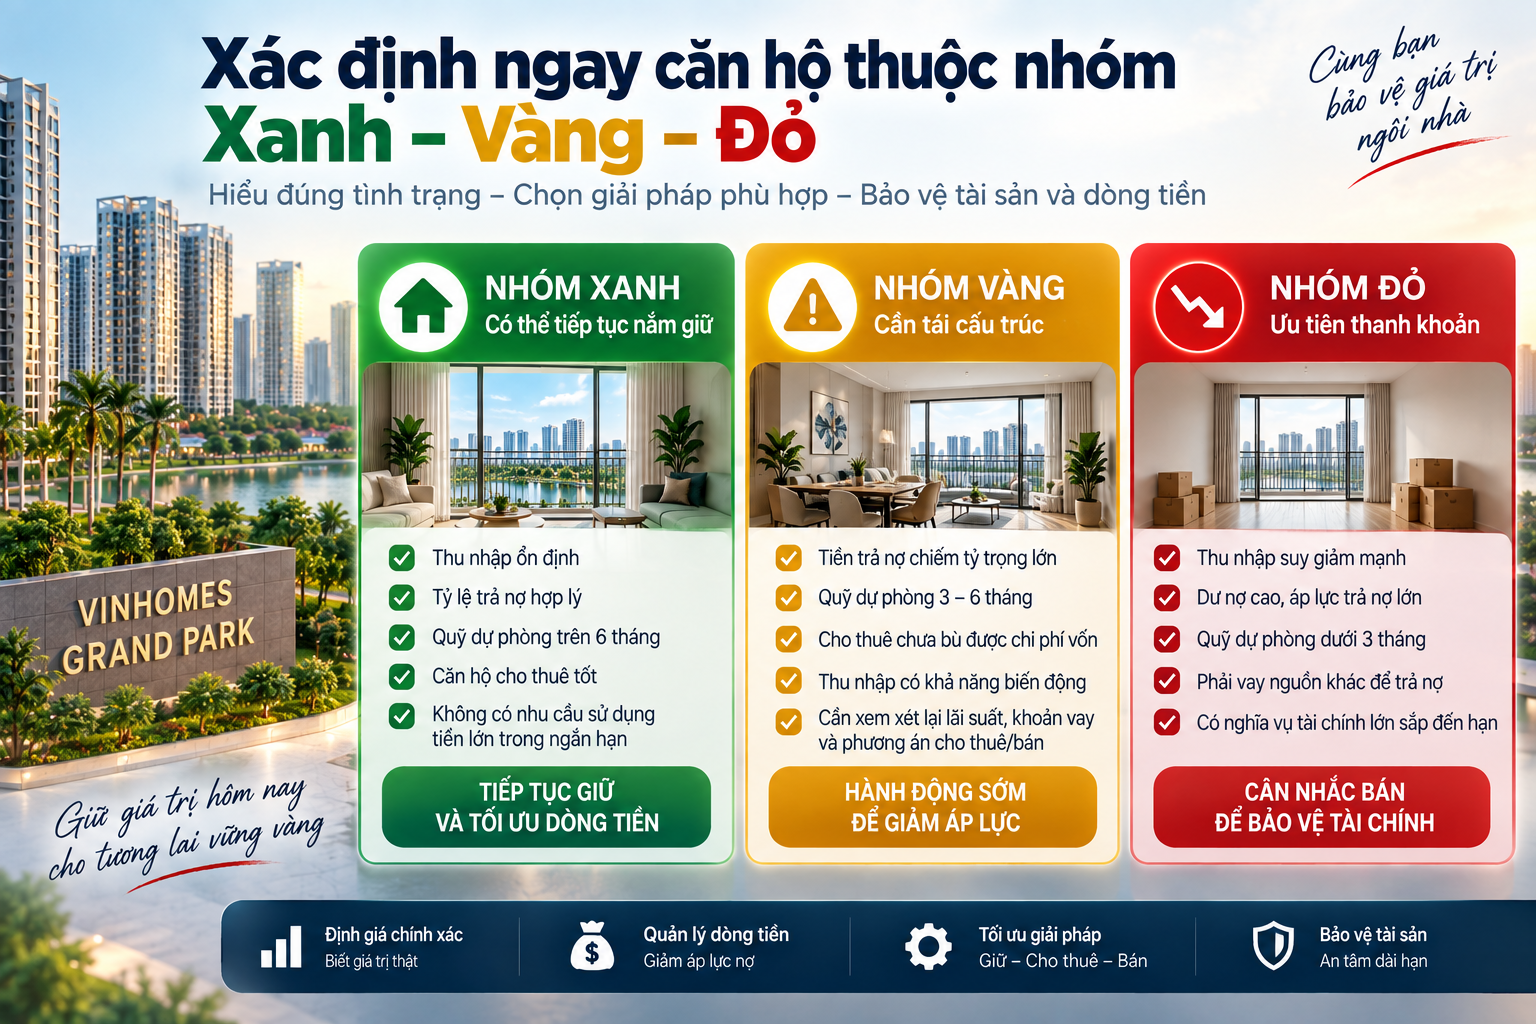
3. Xác định ngay căn hộ thuộc nhóm Xanh – Vàng – Đỏ
Để chủ nhà không phải thực hiện một mô hình tài chính phức tạp, có thể chia thành ba trạng thái.
✅ Vùng Xanh – Có thể tiếp tục nắm giữ
Công việc và thu nhập ổn định, tỷ lệ trả nợ hợp lý, có quỹ dự phòng trên 6 tháng, căn hộ có khả năng cho thuê tốt và không có nhu cầu sử dụng tiền lớn trong ngắn hạn. Trong trường hợp này, không nên bán tháo chỉ vì thị trường đang xuất hiện nhiều tin cắt lỗ.
Giải pháp ưu tiên là tối ưu giá thuê, kiểm soát chi phí, trả bớt dư nợ nếu hợp lý và tiếp tục theo dõi thị trường.
✅ Vùng Vàng – Cần tái cấu trúc
Tiền trả nợ bắt đầu chiếm tỷ trọng lớn trong thu nhập, quỹ dự phòng chỉ còn 3–6 tháng, căn hộ cho thuê không bù được chi phí vốn hoặc thu nhập có khả năng biến động.
Đây là nhóm cần hành động sớm nhất.
Không nhất thiết phải bán ngay, nhưng phải đồng thời xem xét ngân hàng + cho thuê + giá bán + dòng tiền.
✅ Vùng Đỏ – Ưu tiên thanh khoản
Thu nhập suy giảm mạnh, dư nợ cao, quỹ dự phòng dưới 3 tháng, phải vay nguồn khác để trả khoản vay hiện tại hoặc có nghĩa vụ tài chính lớn sắp đến hạn.
Lúc này mục tiêu không còn là: “Bán được giá cao nhất.” Mà phải chuyển thành: “Thoát khỏi áp lực tài chính với tổng thiệt hại thấp nhất.” Hai mục tiêu này hoàn toàn khác nhau.
4. Đừng vội cắt lỗ trước khi làm việc lại với ngân hàng
Đây là giải pháp thực tế nhưng nhiều chủ nhà bỏ qua. Hãy lấy hợp đồng tín dụng và yêu cầu ngân hàng cung cấp tối thiểu: Dư nợ gốc hiện tại, lãi suất hiện tại, cách xác định lãi suất kỳ tới, số tiền trả hàng tháng, phí trả nợ trước hạn, điều kiện điều chỉnh kỳ hạn, khả năng tái cấu trúc/refinance nếu có.
Sau đó mới so sánh với ngân hàng khác. Ví dụ việc chuyển khoản vay giúp giảm được 1%/năm trên dư nợ 2 tỷ đồng có thể tương đương khoảng 20 triệu đồng chi phí lãi trong năm đầu theo phép tính đơn giản, nhưng phải trừ phí trả nợ trước hạn, phí định giá, hồ sơ và các chi phí phát sinh.
Vì vậy refinance chỉ có ý nghĩa khi: Số tiền tiết kiệm được > toàn bộ chi phí chuyển khoản vay.
Không nên chuyển ngân hàng chỉ vì nhìn thấy một mức lãi suất quảng cáo thấp hơn.
5. Nếu chưa cần bán ngay, hãy biến căn hộ thành một công cụ giảm áp lực dòng tiền
Một căn hộ để trống trong lúc vẫn trả lãi là tình huống bất lợi. Nếu căn hộ có thể cho thuê, hãy tính: Rental Coverage Ratio = Tiền thuê thực nhận / Nghĩa vụ trả nợ hàng tháng.
Ví dụ tiền thuê 7 triệu, ngân hàng 14 triệu: 7 / 14 = 50%. Nghĩa là hoạt động cho thuê đang giúp hấp thụ khoảng một nửa nghĩa vụ trả nợ hàng tháng trước các chi phí khác.
Đừng chỉ hỏi: “Cho thuê có lời không?” Trong giai đoạn phòng thủ, câu hỏi hợp lý hơn là:
“Cho thuê giúp tôi giảm được bao nhiêu áp lực dòng tiền?” Một căn hộ chưa tạo lợi nhuận đầu tư nhưng giúp giảm đáng kể cash burn vẫn có giá trị.
6. Nếu phải bán, đừng định giá bằng giá mua + lãi vay + kỳ vọng
Đây là sai lầm phổ biến. Thị trường không biết chủ nhà đã trả bao nhiêu tiền lãi, nội thất bao nhiêu hay kỳ vọng lợi nhuận bao nhiêu.
Người mua so sánh: căn tương tự + vị trí + tầng + view + diện tích + nội thất + pháp lý + tình trạng căn + giá chào + khả năng vay.
Vì vậy cần tách ba mức giá.
- Giá kỳ vọng – Expected Price: Mức giá chủ nhà mong muốn.
- Giá thị trường – Market Price : Mức hình thành từ các căn tương đồng và dữ liệu giao dịch/thương lượng gần nhất.
- Giá thanh khoản – Liquidity Price : Mức giá có khả năng tạo người mua thực sự trong khoảng thời gian mục tiêu, chẳng hạn 30–60 ngày.
Ba con số này có thể khác nhau đáng kể. Nếu chủ nhà bắt buộc phải bán trong 30 ngày, Liquidity Price quan trọng hơn Expected Price.
7. Không giảm giá liên tục từng chút một
Một chiến thuật thường gặp là: 3,10 tỷ → không khách → 3,08 tỷ → 3,05 tỷ → 3,03 tỷ → 2,99 tỷ. Cách này dễ tạo tín hiệu rằng chủ nhà đang chịu áp lực.
Tốt hơn là xác định ngay: Giá mục tiêu - Giá có thể thương lượng - Giá sàn và thời hạn phải bán.
Ví dụ:
Mục tiêu: 3,05 tỷ, Có thể thương lượng: 2,98–3,02 tỷ. Giá sàn tài chính: 2,90 tỷ
Deadline: 60 ngày. Sau 15–20 ngày, nếu không có người xem thực → đánh giá lại giá.
Có người xem nhưng không offer → xem lại sản phẩm/giá.
Có nhiều offer gần nhau → đó chính là dữ liệu thị trường rất quan trọng. Đừng điều chỉnh giá chỉ dựa trên cảm giác.
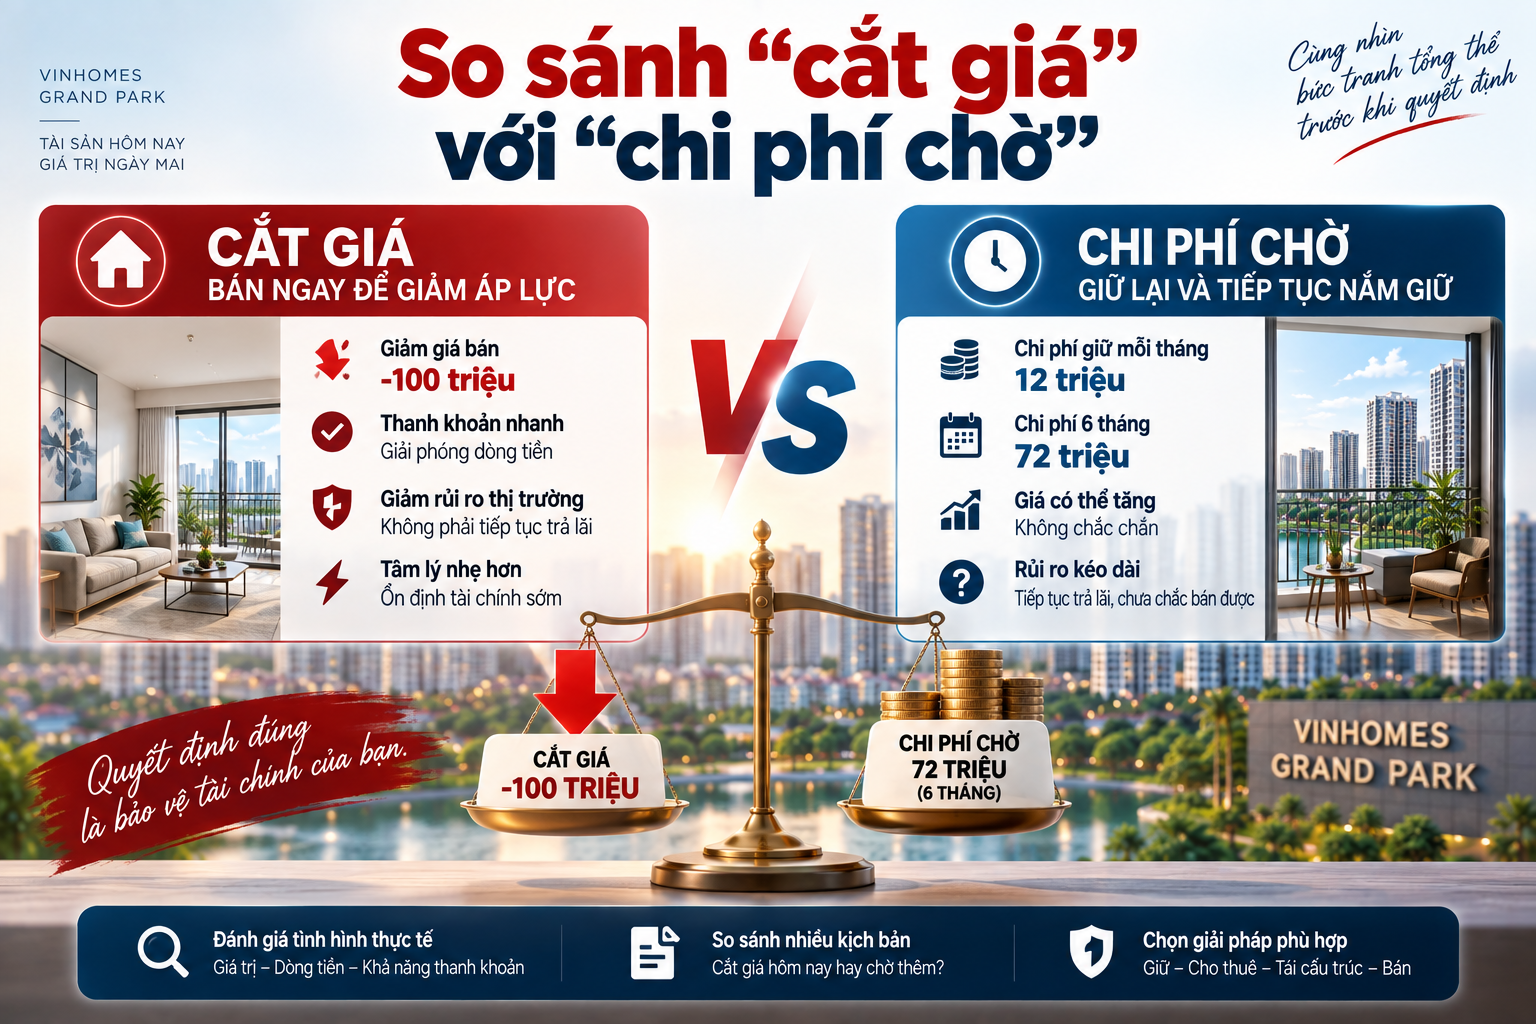
8. So sánh “cắt giá” với “chi phí chờ”
Đây là phép tính tôi cho rằng đặc biệt quan trọng. Giả sử giữ căn hộ khiến chủ nhà phải bù: 12 triệu/tháng. Nếu chờ thêm 6 tháng: 12 × 6 = 72 triệu đồng.
Nếu kỳ vọng 6 tháng nữa căn hộ bán cao hơn 50 triệu, nhưng riêng chi phí giữ đã 72 triệu thì việc chờ chưa chắc tạo lợi ích kinh tế.
Ngược lại, nếu chi phí giữ chỉ 3 triệu/tháng: 6 tháng = 18 triệu. Trong khi bán ngay phải giảm 100 triệu thì việc giữ lại có thể hợp lý hơn.
Do đó câu hỏi không phải: “Cắt lỗ 100 triệu có đau không?” Mà là: “Cắt 100 triệu hôm nay hay có khả năng mất tổng cộng nhiều hơn nếu giữ thêm 6–12 tháng?”
Đây là Cost of Waiting – Chi phí chờ đợi.
9. Bảo hiểm nằm ở đâu trong bài toán này?
Bảo hiểm không bảo vệ chủ nhà khỏi việc giá căn hộ giảm do thị trường. Nhưng một gia đình đang vay mua nhà lại có những rủi ro khác rất lớn.
Nếu người tạo thu nhập chính tử vong, thương tật, gặp vấn đề sức khỏe nghiêm trọng; nếu căn hộ cháy, hư hỏng; nếu sự cố từ căn hộ gây thiệt hại cho người khác... thì áp lực tài chính có thể tăng mạnh đúng lúc gia đình đang có dư nợ.
Vì vậy nên kiểm tra:
- Property Protection – bảo vệ tài sản.
- Liability Protection – trách nhiệm với bên thứ ba khi phù hợp.
- Health Protection – tránh chi phí y tế lớn phá vỡ dòng tiền.
- Income/Life Protection – đặc biệt với người trụ cột của gia đình đang có khoản vay.
Nhưng nguyên tắc vẫn là: Xác định Risk và Protection Gap trước; chỉ mua bảo hiểm khi sản phẩm thực sự giải quyết được Gap đó. Không phải cứ lãi suất tăng là mua thêm bảo hiểm.
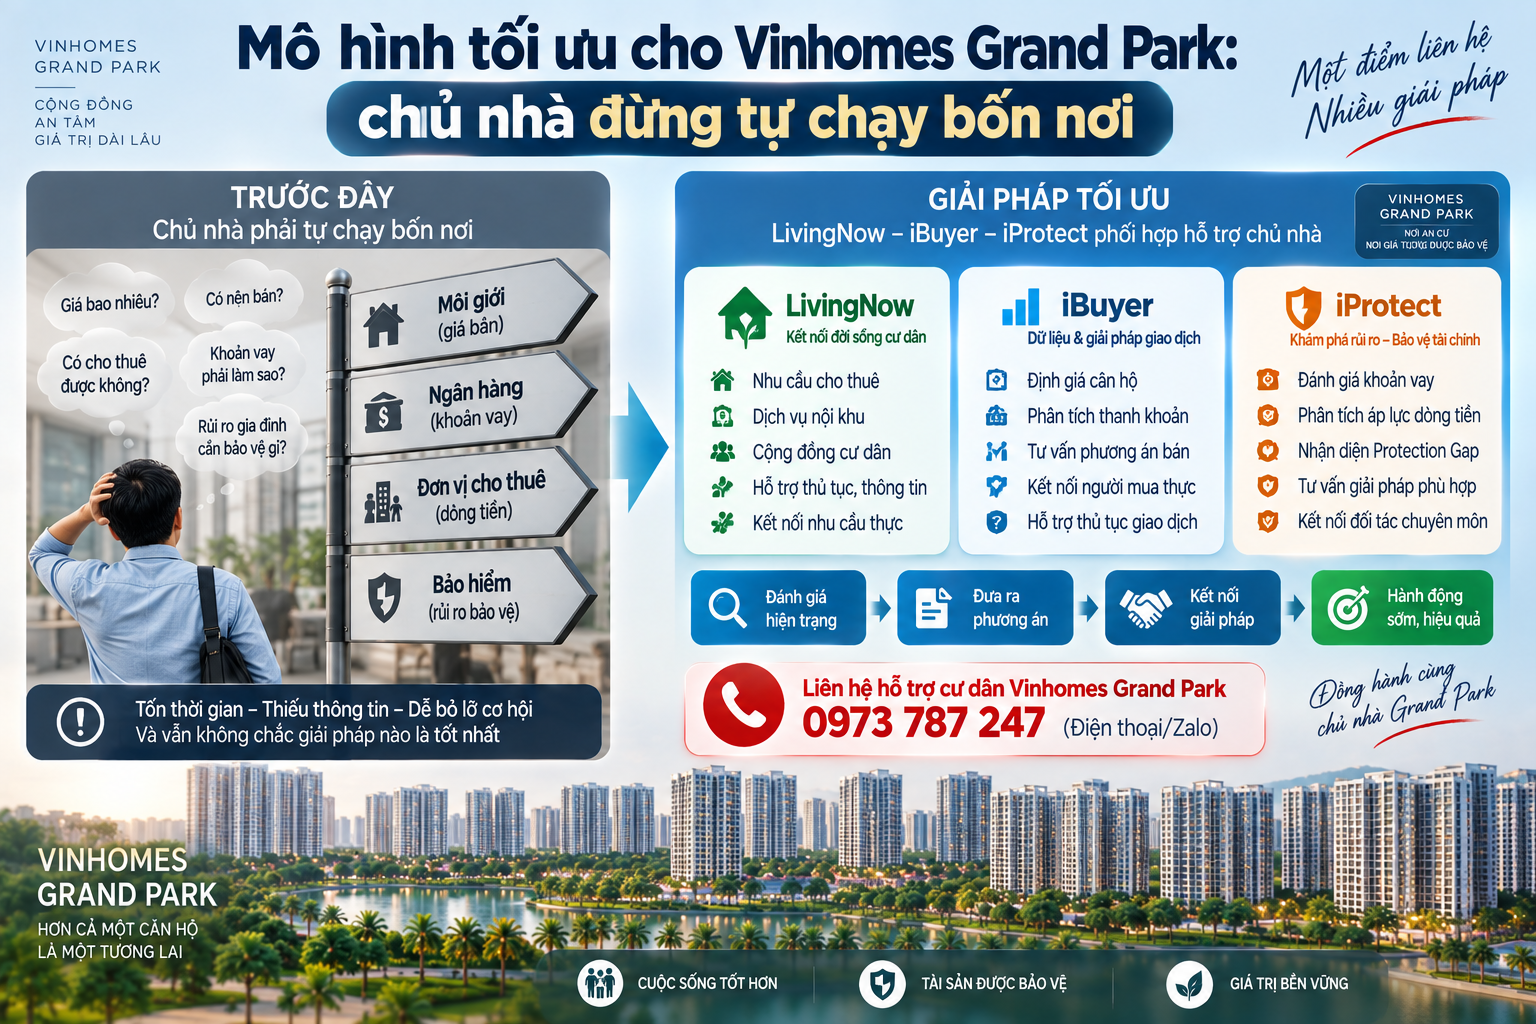
10. Mô hình tối ưu cho Vinhomes Grand Park: chủ nhà đừng tự chạy bốn nơi
Hiện nay một chủ căn hộ khó khăn về dòng tiền thường phải tự: hỏi môi giới giá căn → hỏi người cho thuê → hỏi ngân hàng → hỏi bảo hiểm.
Bốn nơi giữ bốn mảnh thông tin khác nhau. Tôi cho rằng có thể giải quyết tốt hơn bằng mô hình Homeowner Protection & Liquidity Desk.
Luồng chỉ cần: 1 căn hộ → 1 hồ sơ → 1 Stress Test → 3 phương án → 1 hành động
Chủ nhà cung cấp tối thiểu: Phân khu/tòa/căn, diện tích, tình trạng nội thất, dư nợ, tiền trả ngân hàng/tháng, giá thuê hoặc tình trạng đang trống, nhu cầu Giữ/Bán/Chưa biết.
Hệ thống xử lý phía sau:
- canhovinhomes.land → Comparable Data → Market Value → Rental Value.
- iBuyer.vn → Liquidity Score → Buyer Demand → Sell Strategy.
- iProtect.vn → Debt Risk → Income Risk → Cash-flow Stress → Protection Gap.
- LivingNow → Rental/Local Demand.
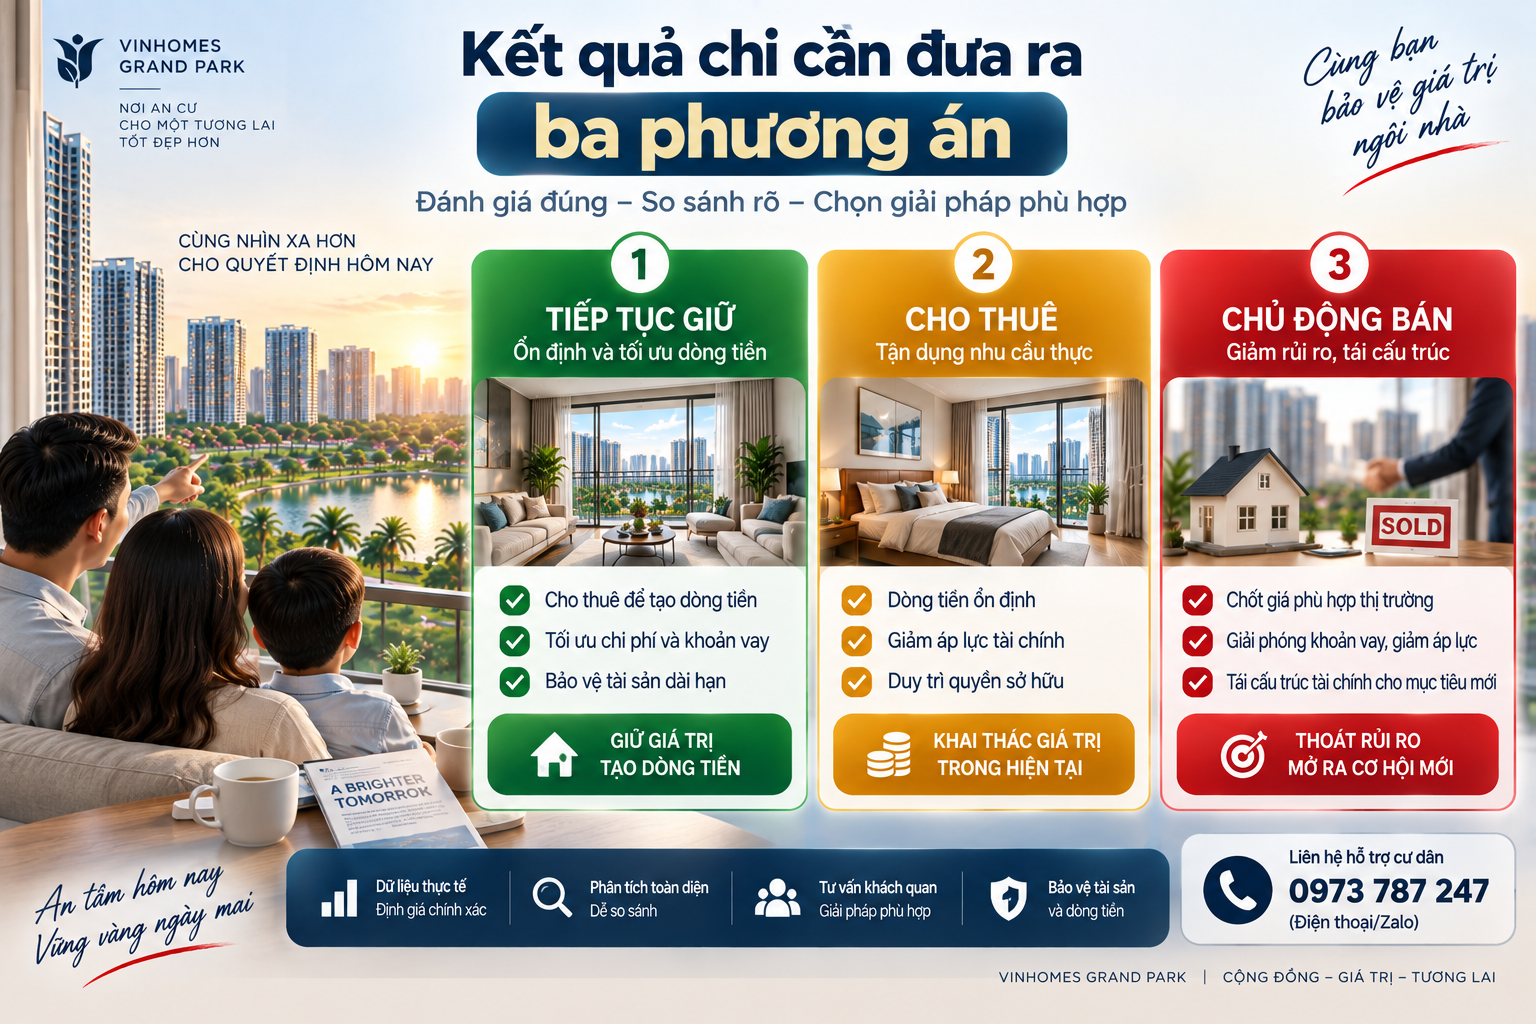
11. Kết quả chỉ cần đưa ra ba phương án
Ví dụ một chủ căn hộ nhận được:
PHƯƠNG ÁN A — GIỮ
- Cho thuê dự kiến: 7 triệu/tháng
- Cash burn sau cho thuê: 7 triệu/tháng
- Quỹ dự phòng: 12 tháng
- Debt Pressure: Trung bình
- Liquidity Risk: Trung bình
→ Có khả năng tiếp tục giữ.
PHƯƠNG ÁN B — TÁI CẤU TRÚC
- Giảm dư nợ 300 triệu
- Đàm phán/refinance khoản vay
- Cho thuê ngay
- Cash burn dự kiến giảm
→ Ưu tiên nếu muốn giữ tài sản dài hạn.
PHƯƠNG ÁN C — BÁN
- Market Price: khoảng X
- Liquidity Price: khoảng Y
- Outstanding Debt: Z
- Estimated Net Equity sau nghĩa vụ/chi phí: N
→ Nếu cần giải phóng dòng tiền trong 30–60 ngày, đây là vùng giá cần xem xét.
✨✨ Giải pháp phối hợp hỗ trợ cư dân Vinhomes Grand Park
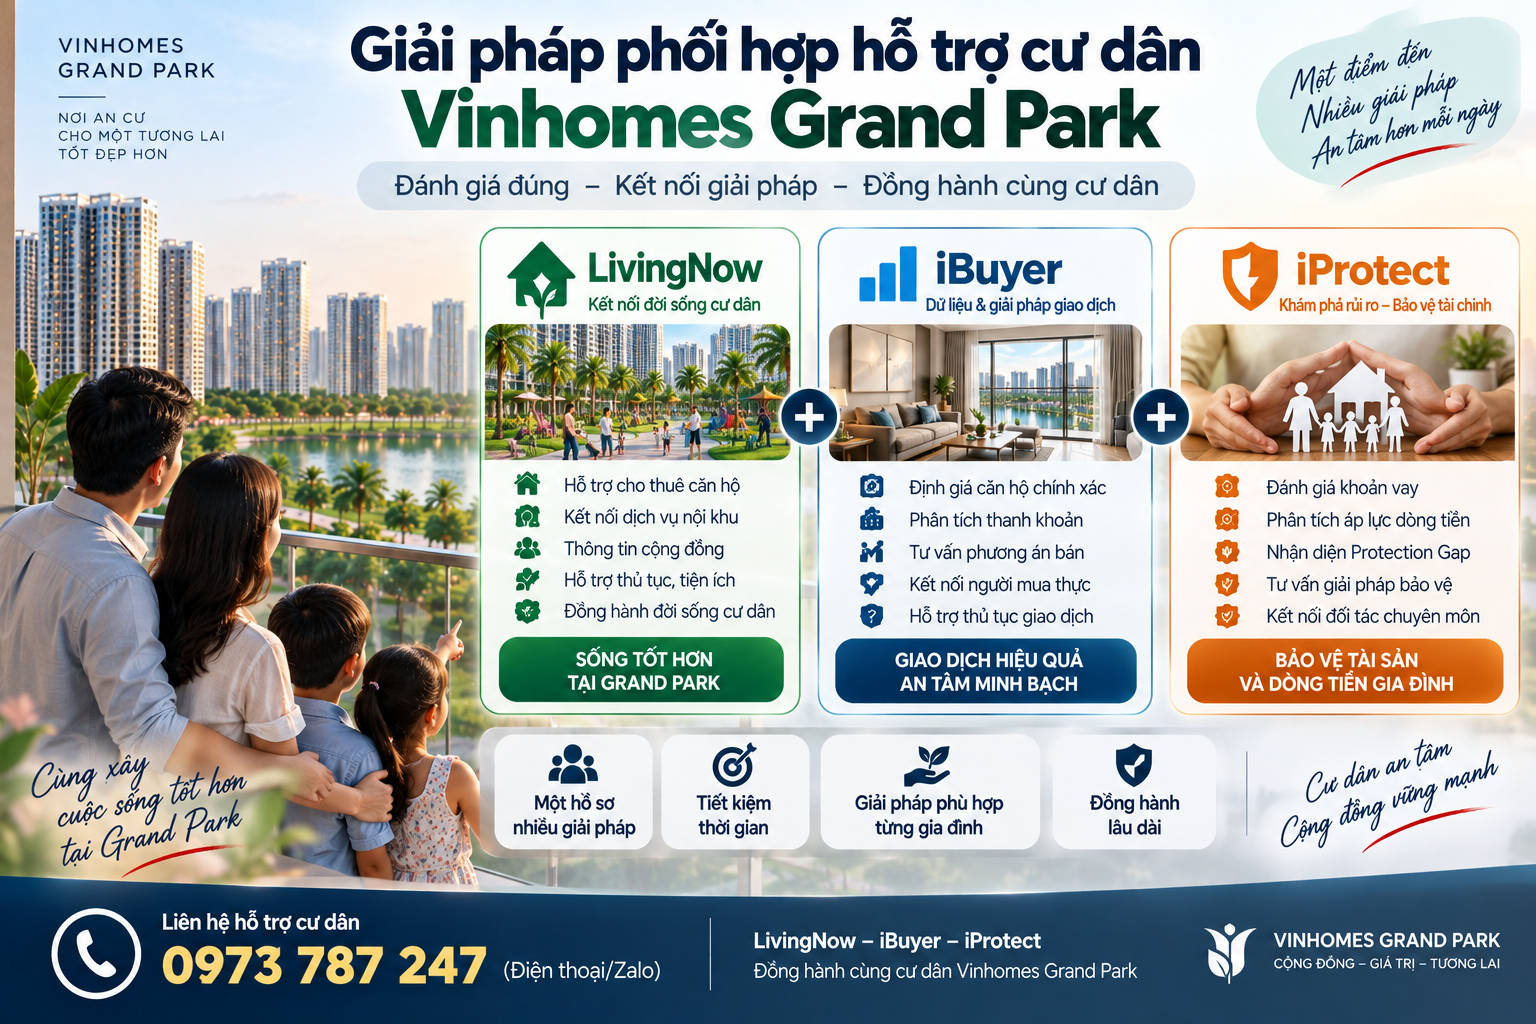
Trước tình trạng lãi suất tăng, áp lực khoản vay lớn hơn và thanh khoản căn hộ có thể kéo dài, LivingNow – iBuyer – iProtect phối hợp triển khai mô hình hỗ trợ chủ căn hộ Vinhomes Grand Park theo hướng đánh giá trước – lựa chọn phương án – kết nối giải pháp – hành động sớm. Thay vì chỉ đưa căn hộ lên thị trường và chờ người mua, chủ nhà được xem xét đồng thời giá trị căn hộ, khả năng cho thuê, dư nợ và chi phí lãi vay, áp lực dòng tiền, khả năng thanh khoản và các khoảng trống bảo vệ của gia đình.
Trong mô hình này, LivingNow tiếp nhận nhu cầu thực tế của cư dân và hỗ trợ kết nối nhu cầu cho thuê, dịch vụ và nguồn lực nội khu; iBuyer tập trung dữ liệu, định giá, phân tích khả năng thanh khoản và phương án bán căn hộ; iProtect hỗ trợ nhận diện rủi ro về khoản vay, thu nhập, dòng tiền và Protection Gap để chủ nhà hiểu rõ những gì cần được bảo vệ trước khi lựa chọn giải pháp. Từ một tình huống cụ thể, chủ căn hộ có thể được định hướng theo các phương án Tiếp tục giữ – Cho thuê – Tái cấu trúc dòng tiền/khoản vay – Chủ động bán, thay vì vội vàng cắt giá khi chưa đánh giá đầy đủ.
Mục tiêu của chương trình không phải khuyến nghị cư dân phải bán hay tiếp tục giữ căn hộ, mà giúp mỗi chủ sở hữu có thêm dữ liệu và góc nhìn để ra quyết định sớm, giảm áp lực tài chính và hạn chế phải xử lý tài sản trong tình trạng bị động. Những trường hợp cần giải pháp chuyên môn sâu hơn có thể được kết nối với đơn vị, chuyên gia hoặc đối tác phù hợp.
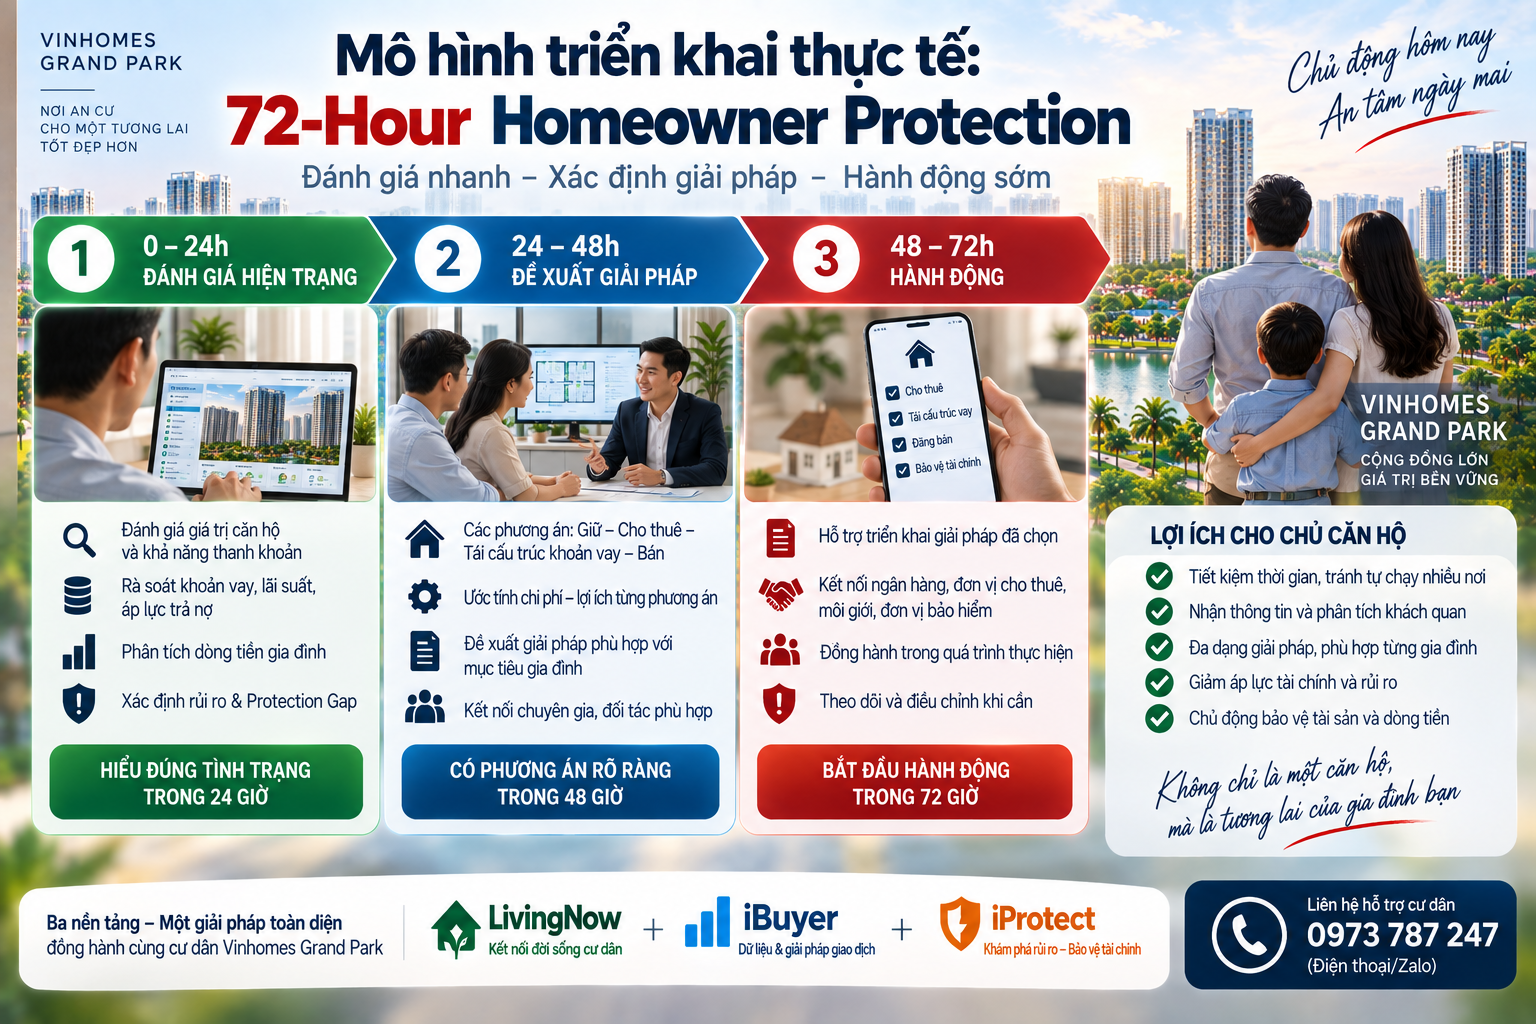
✨✨ Mô hình triển khai thực tế: 72-Hour Homeowner Protection
✅ Bước 1 – 5 phút: Homeowner Stress Test - Khoảng 5–7 câu hỏi. Không đăng ký tài khoản dài dòng.
✅ Bước 2 – 24 giờ: Property & Financial Review - Kiểm tra: Market Value; Rental Value; Debt Pressure; Cash-flow; Liquidity; Protection Gap.
✅ Bước 3 – 48 giờ: 3 phương án - KEEP – RESTRUCTURE – SELL : GIỮ LẠI – TÁI CẤU TRÚC – BÁN - Mỗi phương án có chi phí và rủi ro.
✅ Bước 4 – 72 giờ: Action
- Nếu KEEP → cho thuê / tối ưu dòng tiền.
- Nếu RESTRUCTURE → ngân hàng / refinancing / financial advisor phù hợp.
- Nếu SELL → iBuyer → buyer matching → môi giới/sàn.
- Nếu có Protection Gap → iProtect → Solution → Product/Advisor phù hợp.
Kết luận: Bảo vệ căn hộ không có nghĩa là cố giữ căn hộ bằng mọi giá
Trong thị trường lãi suất cao và thanh khoản chậm, quyết định tốt có thể là giữ, cho thuê, tái cấu trúc khoản vay, trả bớt nợ, hoặc bán sớm.
Điều cần tránh nhất là không có kế hoạch: không biết căn hộ thực sự đáng bao nhiêu → không biết mỗi tháng đang mất bao nhiêu → không biết chịu được bao lâu → chờ thị trường → đến khi dòng tiền cạn mới bán.
Một chiến lược bảo vệ đúng nên đi theo trình tự: Căn hộ → Định giá → Khoản vay → Dòng tiền → Stress Test → Protection Gap → Giữ/Tái cấu trúc/Bán → Giải pháp → Hành động.
Homeowner Protection: Bảo vệ tài sản không phải là giữ tài sản bằng mọi giá. Bảo vệ tài sản là đưa ra quyết định đủ sớm để một căn hộ không trở thành áp lực tài chính của cả gia đình.

